
Світовий ринок товарів для здоров’я трансформується: турбота про організм дедалі більше зміщується від лікування наявних проблем до профілактики та щоденного підтримання добробуту (wellness). Споживачі прагнуть не лише усувати недуги, а й підтримувати енергію, покращувати сон, когнітивні функції, зміцнювати імунітет, дбати про здоров’я травної системи та сповільнювати процеси старіння. За оцінками McKinsey, глобальний wellness-ринок вже оцінюється приблизно у 2 трлн дол. США, а молодші покоління все частіше сприймають wellness як щоденну та персоналізовану практику.
Україна також відчуває ці зміни. Вітчизняний сегмент дієтичних добавок протягом останніх років демонструє динамічне зростання і поступово займає все вагомішу частку в загальному обсязі аптечних продажів. У цій публікації розглянемо основні тренди цього сегмента, спираючись на дані аналітичної системи «PharmXplorer» компанії «Proxima Research».
Аптечний продаж дієтичних добавок
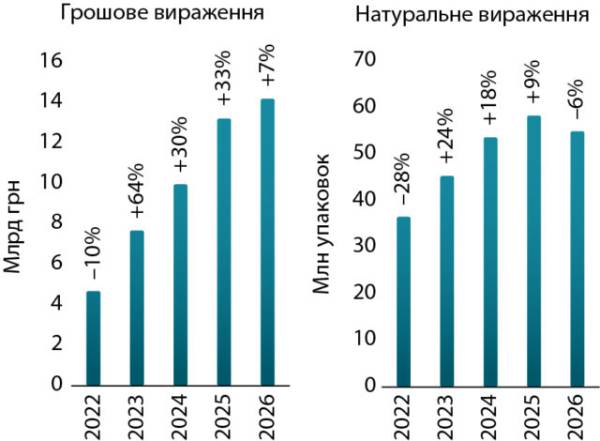
Розглядаючи динаміку аптечних продажів дієтичних добавок у І півріччі 2026 року, слід зазначити, що після значного спаду у 2022 році (спричиненого повномасштабним вторгненням) цей сегмент стабільно зростав як у грошовому, так і в натуральному вираженні до 2025 року. Однак за підсумками І півріччя 2026 року темпи зростання у грошовому вираженні сповільнилися до +7% (порівняно з +33% у І півріччі 2025 року), а в натуральному вираженні спостерігалося зменшення на 6%.
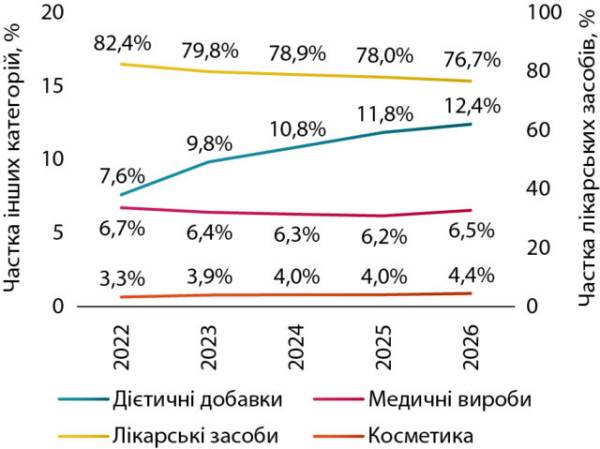
Незважаючи на сповільнення темпів зростання у грошовому вираженні та зменшення споживання в упаковках, частка дієтичних добавок у загальній структурі ринку продовжує збільшуватися. За підсумками І півріччя 2026 року цей показник становить 12,4% у грошовому вираженні. Проте темпи зростання їх частки також сповільнилися порівняно з попередніми роками.
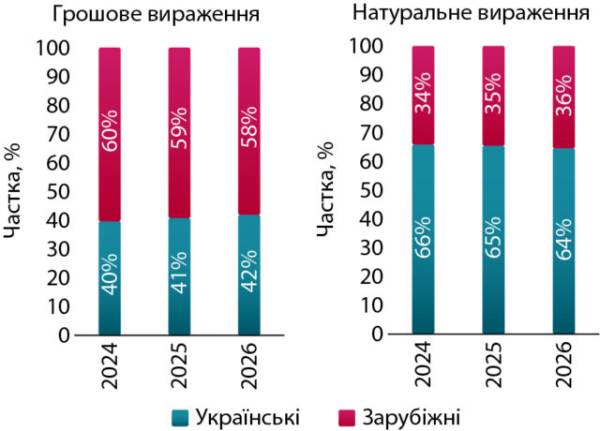
Аналіз аптечних продажів дієтичних добавок українського та зарубіжного виробництва свідчить про незначне нарощування частки ринку вітчизняними виробниками в натуральному вираженні. У грошовому вираженні, навпаки, спостерігається невелике зростання частки дієтичних добавок зарубіжного виробництва. Загалом у досліджуваний період співвідношення вітчизняних та зарубіжних товарів становить 42/58% у грошовому та 64/36% у натуральному вираженні.
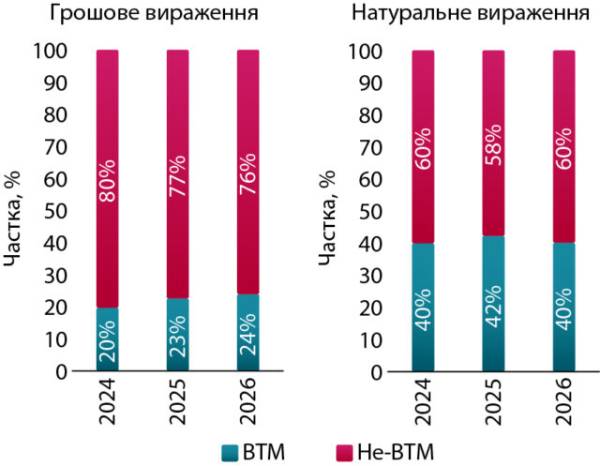
У сегменті дієтичних добавок досить широко представлені власні торгові марки (ВТМ) продукції. Частка ВТМ сягає 24% у грошовому та 40% у натуральному вираженні.
За класифікацією дієтичних добавок, за підсумками І півріччя 2026 року, 43% від загальних обсягів аптечного продажу припадає на групи «Дієтичні добавки до продуктів харчування, що підтримують функції органів травлення» та «Дієтичні добавки до продуктів харчування, що впливають, переважно, на процеси обміну у тканинах».
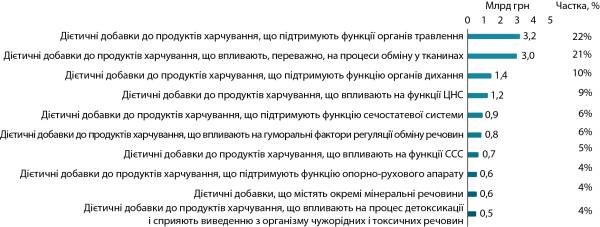
Примітки: ЦНС — центральна нервова система; ССС — серцево-судинна система.
Ключові гравці
Серед виробників лідерами за обсягами роздрібної реалізації дієтичних добавок у грошовому вираженні є компанії «Ананта Медікеар Лімітед», «Нутрімед» та «Фармаком». Серед брендів лідирують БЕТАРГІН, ОЛІДЕТРИМ та АТОКСІЛ.
| Виробники | 2026 | 2025 |
|---|---|---|
| Ананта Медікеар Лімітед (Індія) | 1 | 3 |
| Нутрімед (Україна) | 2 | 1 |
| Фармаком (Україна) | 3 | 2 |
| Фарматіс (Франція) | 4 | 4 |
| Бовіос Фарм (Україна) | 5 | 5 |
| Ключі Здоров’я (Україна) | 6 | 8 |
| Солгар Вітамін енд Херб (США) | 7 | 6 |
| Solepharm (Латвія) | 8 | 20 |
| Віола (Україна) | 9 | 9 |
| Маклеодс Фармасьютикалс (Індія) | 10 | 13 |
| Бренд | 2026 | 2025 |
|---|---|---|
| БЕТАРГІН | 1 | 1 |
| ОЛІДЕТРИМ | 2 | 2 |
| АТОКСІЛ | 3 | 5 |
| ДЕКРІСТОЛВІТ | 4 | 3 |
| ДОППЕЛЬГЕРЦ | 5 | 4 |
| ЗЕСТ | 6 | 6 |
| ОМЕГА-3 | 7 | 11 |
| ПРОБАМ | 8 | 8 |
| ОСТРОВІТ | 9 | 21 |
| АЙСМОС | 10 | 16 |
Регулювання
Сегмент дієтичних добавок продовжує розвиватися та збільшувати свою частку в загальній структурі роздрібної реалізації товарів «аптечного кошика».
Регулювання дієтичних добавок в Україні змінилося з прийняттям наприкінці 2024 року Закону України № 4122-IX. Цей закон гармонізує українське законодавство з вимогами ЄС, запроваджує обов’язкову нотифікацію (повідомлення) про введення продукції в обіг, встановлює вимоги до складу, маркування та реклами, а також передбачає штрафи для всіх учасників ринку. Закон набув чинності 27.03.2025 року, а 27 березня 2026 року завершився перехідний період для продукції, яка відповідала попереднім вимогам.
Однак перехідний період завершився за відсутності прийнятих підзаконних актів, що ускладнило виконання вимог закону операторами ринку. Зокрема, не були затверджені вичерпні переліки дозволених вітамінів, мінералів та інших речовин, не визначено остаточні допустимі рівні вмісту окремих речовин, а також не прийнято методику оцінювання безпечності нових інгредієнтів.
Лише 30 березня Міністерство юстиції України зареєструвало як нормативно-правовий акт відповідний наказ Міністерства охорони здоров’я (МОЗ) України від 19.02.2026 року № 203 «Про затвердження Змін до деяких нормативно-правових актів Міністерства охорони здоров’я України», який набув чинності 17.04.2026 року. Це означає, що оператори ринку фізично не мали достатньо часу для виконання нових вимог.
Щодо впливу Закону на аптечний продаж дієтичних добавок, то оцінити його поки що складно. По-перше, минуло небагато часу з моменту закінчення перехідного періоду. По-друге, дієтичні добавки, ввезені, вироблені та/або введені в обіг до закінчення перехідного періоду, можуть перебувати в обігу до закінчення терміну придатності, але не довше ніж 3 роки з дня набуття чинності Закону, тобто до 27.03.2028 року.
Источник: www.ukrinform.ua